Resolución S-037-2026 de Panamá: lo que su Manual de Prevención debe cambiar antes del plazo
La Resolución S-037-2026 de la Superintendencia de Sujetos no Financieros (SSNF) de Panamá cambió la forma en que los sujetos obligados no financieros deben construir su Manual de Prevención de Blanqueo de Capitales, Financiamiento del Terrorismo y Financiamiento de la Proliferación de Armas de Destrucción Masiva (BC/FT/FPADM). Publicada en la Gaceta Oficial No. 30586 A del 10 de agosto de 2026, aprueba una Guía Práctica que fija el estándar mínimo obligatorio para ese documento y deja atrás el modelo genérico que muchas organizaciones adoptaron desde 2017 [1]. En Risk Consulting Global Group acompañamos desde hace más de 20 años a empresas de ocho países de América en la implementación de sistemas de prevención de LA/FT/FPADM, y hoy escuchamos en Panamá una misma pregunta en juntas directivas y áreas legales: ¿nuestro manual resiste una supervisión bajo la nueva guía? Este artículo explica qué exige la norma, a quién aplica y cómo adecuar su sistema a tiempo.
Tabla de contenidos
¿Qué es la Resolución S-037-2026 y a quién obliga?
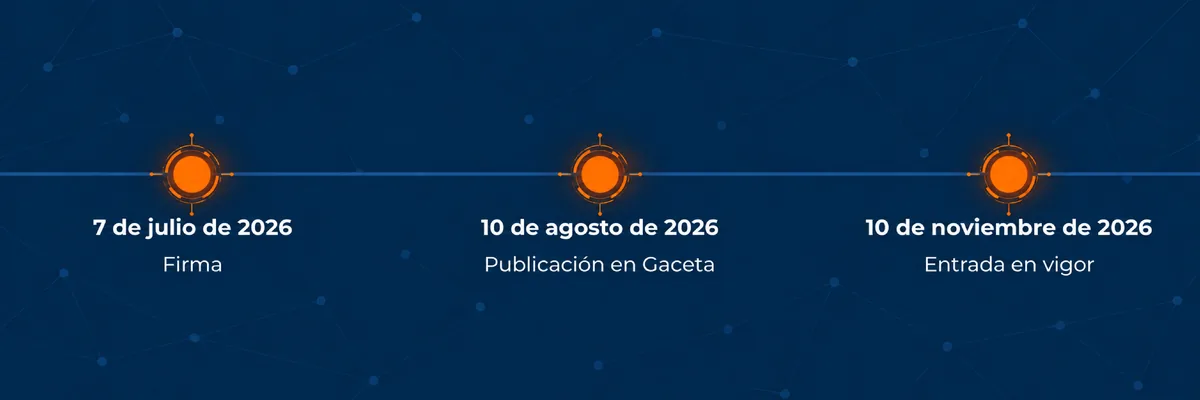
La Resolución S-037-2026, de 7 de julio de 2026, es un acto administrativo de la SSNF, el organismo creado por la Ley 124 de 7 de enero de 2020 para supervisar al sector no financiero en materia de prevención [1]. Su objeto es único: aprobar la Guía Práctica para la elaboración del Manual de Prevención de BC/FT/FPADM y convertir su contenido, organizado en 16 secciones técnicas y una lista de verificación, en el piso mínimo que todo manual debe cumplir.
El alcance cubre a los sujetos obligados no financieros enumerados en el artículo 40 de la Ley 124 de 2020, modificado por la Ley 254 de 11 de noviembre de 2021. Entre ellos se encuentran abogados y contadores públicos autorizados cuando ejecutan actividades sujetas a supervisión, agentes residentes, empresas de zonas francas como la Zona Libre de Colón y Panamá Pacífico, promotoras y agentes inmobiliarios, constructoras, casinos y juegos de azar, casas de empeño, comerciantes de metales y piedras preciosas y empresas de transporte de valores, entre otros sectores regulados.
Un cambio de fondo es la derogación de la Resolución No. I-REG-001-017 de 3 de abril de 2017, que durante casi una década sirvió de referencia para redactar manuales en el sector [2]. Las guías sectoriales que remitían a aquella norma deben leerse ahora a la luz de la nueva Guía Práctica. Para una organización que opera en Panamá, la consecuencia es directa: un manual conforme a la guía de 2017 ya no es, por sí mismo, un manual conforme.
Del documento genérico al sistema que funciona en la operación
La SSNF ha sido explícita en un punto que comparten varios supervisores de la región: el manual no puede ser una transcripción de la ley ni una plantilla idéntica para un despacho de dos socios y para un grupo corporativo con filiales. La Guía Práctica exige proporcionalidad. El contenido debe reflejar la actividad real, el tamaño, el volumen de transacciones y la exposición al riesgo de cada sujeto obligado, con tres perfiles de referencia: profesional independiente, firma estructurada y empresa de zona franca o grupo económico [1].
Esa proporcionalidad se traduce en cinco preguntas para cada control: qué se hace, cómo se hace, quién lo ejecuta (por cargo, no por nombre), en qué momento aplica y con qué herramienta o formulario se documenta. Un manual que no las responda para la debida diligencia, el monitoreo, la verificación de listas y los reportes queda expuesto como hallazgo en una supervisión in situ.
En nuestra experiencia con sujetos obligados del sector no financiero, el problema más frecuente no es la ausencia de manual, sino la distancia entre lo que el manual dice y lo que el personal hace. Ya en 2022 advertíamos ese reto para el sector no financiero panameño en nuestro artículo sobre prevención del blanqueo de capitales en el sistema financiero frente al no financiero. La Resolución S-037-2026 convierte esa brecha en un incumplimiento verificable.
Dos matrices distintas: riesgo de la entidad y riesgo de clientes
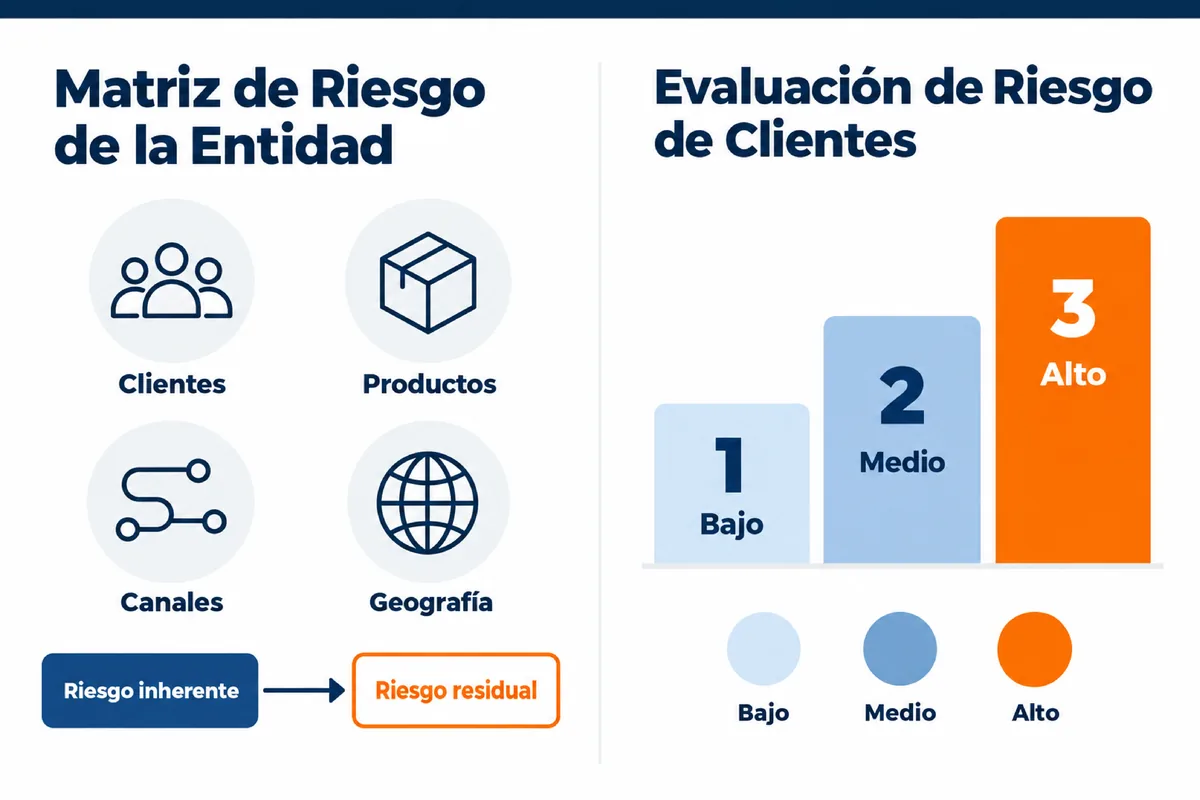
La guía separa con rigor dos instrumentos que en la práctica se confundían. La Matriz de Riesgo de la Entidad evalúa, de forma periódica, el riesgo inherente del negocio a partir de sus clientes, productos y servicios, canales de distribución y zonas geográficas, junto con los controles mitigadores y el riesgo residual que resulta de ellos. La Evaluación de Riesgo de Clientes, en cambio, califica a cada cliente de manera individual y dinámica durante la debida diligencia [1].
Para la matriz de clientes, la Guía Práctica define cuatro factores obligatorios (tipo de cliente, productos y servicios, canales de distribución y ubicación geográfica) y admite tres niveles de sofisticación según el volumen y la complejidad del sujeto obligado:
- Nivel 1: matriz cualitativa simplificada, con puntajes de 1 a 3, para sujetos con pocos clientes.
- Nivel 2: matriz ponderada, con pesos que deben sumar 100 % y contar con justificación técnica.
- Nivel 3: matriz avanzada o automatizada, para alto volumen de operaciones y estructuras complejas.
El resultado de esa calificación (riesgo bajo, medio o alto) determina el nivel de debida diligencia que corresponde aplicar. Por eso la metodología debe quedar documentada en el manual, con sus variables, umbrales y responsables, y no solo en una hoja de cálculo que vive en el computador del oficial de cumplimiento.
Debida diligencia en seis pasos, beneficiario final y proveedores
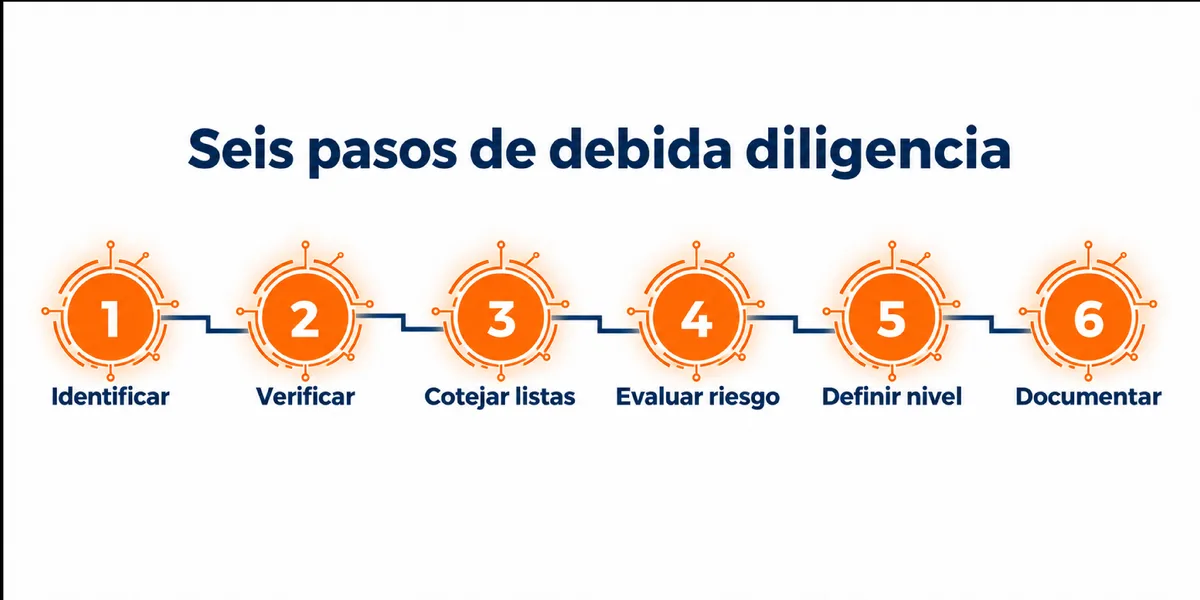
La Guía Práctica ordena el ciclo de debida diligencia en seis pasos: identificar al cliente y a su beneficiario final; verificar la identidad y levantar el perfil financiero y transaccional; cotejar contra listas restrictivas y de control; evaluar el riesgo en la matriz; determinar el nivel de debida diligencia (básica, simplificada o ampliada); y documentar todo el proceso [1].
Dos precisiones merecen atención. La primera distingue el perfil financiero, que recoge al inicio de la relación las variables socioeconómicas, los ingresos y el origen del patrimonio, del perfil transaccional, que es el seguimiento continuo de las operaciones reales frente a lo declarado. La segunda es la identificación del beneficiario final bajo el criterio de titularidad del 25 % o más, o de control efectivo, conforme a la Ley 23 de 27 de abril de 2015 [3]. El tratamiento de las Personas Expuestas Políticamente (PEP) se integra en este mismo ciclo, con la guía de cargos que la SSNF aprobó mediante la Resolución S-008-2026 [4].
La novedad de mayor impacto operativo es la debida diligencia sobre proveedores relevantes. El sujeto obligado debe evaluar su riesgo, verificar a sus beneficiarios finales y cotejarlos con la Lista Consolidada de Sanciones de la ONU y otras listas de control. Para muchas organizaciones esto implica diseñar por primera vez un formulario de vinculación de proveedores y un flujo de revisión que antes no existía. El punto conecta con la Resolución S-033-2026 de la propia SSNF, sobre verificación de Listas ONU y congelamiento preventivo sin demora, cuyo procedimiento también debe incorporarse al manual. Herramientas de consulta de listas como Inspektor® permiten dejar constancia de cada revisión, con o sin coincidencia, que es justamente la evidencia que el supervisor solicita.
Gobernanza del manual: aprobación formal y control de cambios
La Resolución S-037-2026 exige que el manual cuente con una página formal de aprobación por la alta gerencia (junta directiva, junta de socios o el profesional individual, según el caso) y con un historial de control de cambios [1]. La actualización deja de ser discrecional: el manual debe revisarse cuando cambia la normativa, cuando la organización incorpora productos, servicios, canales o tecnologías nuevos, cuando varía la estructura organizativa y cuando una supervisión de la SSNF arroja hallazgos.
En paralelo, la guía pide formalizar el organigrama funcional, la declaración sobre sucursales, filiales y pertenencia a grupos económicos, y las funciones de la Persona Enlace ante la SSNF y la Unidad de Análisis Financiero (UAF).
Un caso ilustra el alcance. Una empresa de servicios con sede en Ciudad de Panamá, filial de un grupo internacional, contaba con un manual aprobado en 2019 y nunca actualizado. Su matriz de clientes existía solo en una hoja de cálculo sin metodología escrita, no había debida diligencia de proveedores y el acta de aprobación no identificaba la versión vigente. Bajo la guía anterior esos vacíos solían quedar como observaciones; bajo la nueva constituyen incumplimientos del estándar mínimo.
Plazo de adecuación y consecuencias del incumplimiento
La resolución se publicó en la Gaceta Oficial el 10 de agosto de 2026 y entra en vigor el 10 de noviembre de 2026, tres meses después de su publicación [1]. Desde esa fecha, la SSNF puede exigir en sus supervisiones un manual ajustado al nuevo estándar. Para una organización que aún no ha iniciado el diagnóstico, el margen es estrecho, aunque suficiente si el trabajo se organiza por fases y se prioriza la evidencia que el supervisor revisa primero.
El régimen sancionador no está en la guía sino en la Ley 23 de 2015, modificada por la Ley 254 de 2021, cuyo artículo 60, subrogado por el artículo 12 de la reforma, prevé multas de B/. 5,000 a B/. 5,000,000 según la gravedad de la falta, la reincidencia, la magnitud del daño y el tamaño del sujeto obligado [3]. A esa cifra se suman consecuencias menos visibles: hallazgos reiterados en supervisiones, mayor fricción con entidades bancarias que solicitan evidencia del sistema de prevención y daño reputacional frente a clientes internacionales.
El contexto explica la exigencia. Panamá salió de la lista de jurisdicciones bajo monitoreo intensificado del Grupo de Acción Financiera Internacional (GAFI) el 27 de octubre de 2023, con el compromiso de sostener las mejoras logradas [5]. La Resolución S-037-2026 forma parte del paquete normativo con el que la SSNF busca consolidar esa salida, junto con la guía sobre cargos PEP y la resolución sobre Listas ONU. Como señalamos en nuestra actualización 2026 de los estándares del GAFI, la supervisión basada en riesgo del sector no financiero llegó para quedarse.
Cómo adecuar su manual a la Resolución S-037-2026 en cuatro fases
Nuestro equipo de expertos aplica una metodología de cuatro fases, proporcional al tamaño y al modelo de negocio de cada organización, que puede ejecutarse en cerca de ocho semanas.
- Diagnóstico de brechas. Revisamos el manual vigente, las matrices, los formularios y los acuerdos de gobierno corporativo, entrevistamos a la Persona Enlace y a los líderes operativos, y entregamos un informe técnico que compara la situación actual con cada una de las 16 secciones y con la lista de verificación de la Guía Práctica.
- Modelado de riesgos. Diagramamos los flujos de interacción con clientes y proveedores, construimos la Matriz de Riesgo de la Entidad con su paso de riesgo inherente a residual y calibramos la Matriz de Riesgo de Clientes con ponderaciones justificadas.
- Redacción del manual y herramientas operativas. Redactamos el Manual de Prevención bajo la estructura modular de la SSNF, junto con los formularios de vinculación de personas naturales, jurídicas, beneficiarios finales y proveedores, y los instructivos de examen de alertas, listas sancionatorias, congelamiento preventivo y reportes a la UAF.
- Aprobación, capacitación y cierre. Acompañamos la revisión con la alta gerencia, preparamos el acta de aprobación y la tabla de control de versiones, capacitamos al personal clave y entregamos la lista de verificación de cumplimiento cotejada.
Este enfoque combina consultoría especializada y auditoría independiente con tecnología propia para la consulta de listas y la gestión del riesgo, de modo que el manual no se quede en el papel y opere con las herramientas que el personal usa cada día. Así es como la Resolución S-037-2026 deja de ser una carga documental y se convierte en un sistema defendible ante la SSNF.
Conclusiones
La Resolución S-037-2026 no pide a los sujetos obligados no financieros de Panamá más páginas, sino más coherencia: un manual que describa lo que la organización hace de verdad, dos matrices de riesgo con metodología propia, una debida diligencia que alcance a proveedores y beneficiarios finales, y una gobernanza que deje rastro de cada aprobación y cada cambio. Las organizaciones que aprovechen las semanas previas a la entrada en vigor para rediseñar su sistema, y no solo para reescribir un documento, llegarán a la próxima supervisión con evidencia en lugar de promesas. Las que posterguen la decisión acumularán una brecha que la SSNF ya anunció que medirá con una lista de verificación concreta.
Evalúe hoy la distancia entre su manual actual y la Resolución S-037-2026.
Agende una reunión con nuestro especialista encargado para Panamá y la región y reciba un diagnóstico inicial de brechas de su sistema de prevención. Consulte además nuestra sección de artículos para seguir el análisis normativo de Panamá y la región.
Referencias bibliográficas
[1] Superintendencia de Sujetos no Financieros. (2026). Resolución No. S-037-2026 de 7 de julio de 2026, por la cual se aprueba la Guía Práctica para la elaboración del Manual de Prevención de Blanqueo de Capitales, del Financiamiento del Terrorismo y del Financiamiento de la Proliferación de Armas de Destrucción Masiva. Gaceta Oficial Digital No. 30586 A, 10 de agosto de 2026. https://www.gacetaoficial.gob.pa/storage/gacetas/2026/08/30586_A/GacetaNo_30586a_20260810.pdf
[2] Ministerio de Economía y Finanzas, Intendencia de Supervisión y Regulación de Sujetos no Financieros. (2017). Resolución No. I-REG-001-017 de 3 de abril de 2017. Gaceta Oficial No. 28255, 10 de abril de 2017. https://www.panacamara.com/resolucion-n-i-reg-001-017/
[3] Asamblea Nacional de la República de Panamá. (2015). Ley 23 de 27 de abril de 2015, que adopta medidas para prevenir el blanqueo de capitales, el financiamiento del terrorismo y el financiamiento de la proliferación de armas de destrucción masiva y dicta otras disposiciones. https://cnbc.mef.gob.pa/wp-content/uploads/2022/10/ley-23-de-2015.pdf
[4] Superintendencia de Sujetos no Financieros. (2026). Resolución No. S-008-2026, por la cual se aprueba la guía integral sobre cargos de Personas Expuestas Políticamente. Gaceta Oficial Digital No. 30487 B, 20 de marzo de 2026. https://www.gacetaoficial.gob.pa/storage/gacetas/2026/03/30487_B/GacetaNo_30487b_20260320.pdf
[5] Grupo de Acción Financiera Internacional. (2023). Jurisdictions under Increased Monitoring – 27 October 2023. https://www.fatf-gafi.org/en/publications/High-risk-and-other-monitored-jurisdictions/Increased-monitoring-october-2023.html